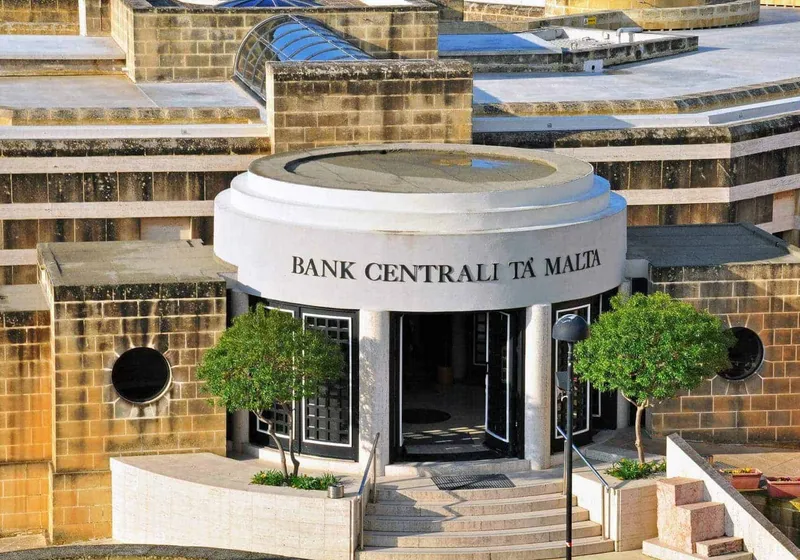
Lors de la récente réunion des ministres européens des Finances à Malte, la question de l'évasion fiscale s'est inéluctablement invitée aux débats. Le ministre maltais des Finances, Edward Scicluna, a été amené à réagir en marge de cette rencontre, suite à des informations relayées par l'agence Reuters. Selon un document cité par l'agence, Malte aurait exprimé un intérêt pour une solution qui reviendrait à « freiner » les initiatives actuelles contre l'évasion fiscale.
Le ministre a fermement démenti ces allégations, affirmant que Malte ne soutient aucunement une telle approche. Dans le cadre des réglementations BEPS et des accords de l'OCDE récemment mis en œuvre, il n'est nullement question de maintenir des niches fiscales abusives. Bien au contraire : le gouvernement œuvre de manière continue à l'amélioration de la situation pour les États membres, avec pour objectif clair de priver les entreprises de possibilités d'évitement fiscal agressif.
Une priorité de la présidence maltaise
À cet égard, Malte entend faire avancer de nouveaux documents de travail d'ici mai ou juin, afin de concrétiser les étapes planifiées conjointement. Pour Edward Scicluna, il s'agit d'une priorité majeure de la présidence maltaise du Conseil de l'UE, qui s'achèvera à la fin du mois de juin.
Le ministre a toutefois apporté une nuance importante lors de ses explications : la mise en œuvre de ces réglementations ne doit pas se faire à l'aveugle, au risque de déstabiliser le cadre légal et de faire fuir les investisseurs. L'essentiel est de bâtir des structures communes cohérentes. Malte ne cherche pas à protéger ses propres intérêts durant sa présidence, mais bien à combler les lacunes fiscales existantes.
Quelles conséquences pour les entrepreneurs à Malte ?
La forme concrète que prendront ces mesures reste à définir. Si l'Union Européenne est une union monétaire, elle n'est pas une union fiscale ; il n'existe ni lois fiscales uniformes ni taux d'imposition uniques à l'échelle communautaire. Des disparités subsisteront donc à l'avenir, impliquant différents modèles d'imposition selon les juridictions. Il est indéniable que la fiscalité d'un pays influence les décisions d'investissement et qu'une certaine concurrence fiscale existe entre les États membres.
D'après notre expérience chez DW&P, les entrepreneurs disposant d'une Malta Limited et résidant réellement à Malte n'ont pas à craindre de bouleversements majeurs. Les mesures visées concernent principalement les grands groupes créant des structures artificielles (sociétés écrans) uniquement pour bénéficier d'avantages fiscaux sans substance économique. Ce type de pratique sera, à l'avenir, de plus en plus difficile à maintenir.