




Horst Wickinghoff
Senior New Business Manager
- Création de société
- Structuration fiscale

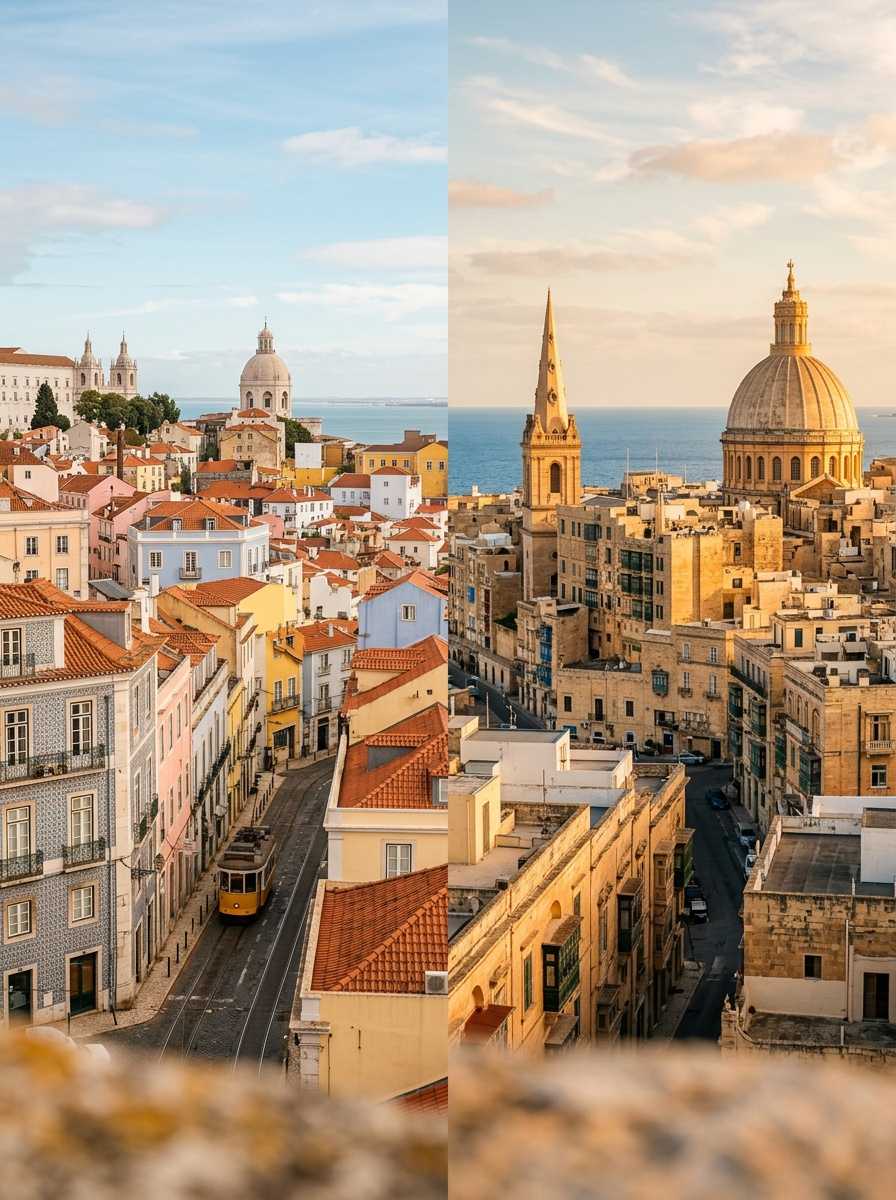
Comparaison de juridictions
Le régime RNH a pris fin fin 2024. Son successeur, l'IFICI, ne s'adresse qu'à des catégories professionnelles spécifiques. Pour les entrepreneurs français qui envisageaient le Portugal, la donne a fondamentalement changé. Nous faisons le point et comparons avec Malte.
Analyse indépendante · À Malte depuis 2013
Dernière mise à jour : octobre 2026
Grâce au régime RNH, le Portugal a longtemps été une destination attrayante pour les contribuables internationaux. Depuis fin 2024, le RNH est fermé et son successeur, l'IFICI, est réservé à certaines fonctions et professions. Pour les entrepreneurs et indépendants français à la recherche d'un régime fiscal avantageux et accessible, le Portugal a perdu de son attrait. Malte offre une alternative prévisible avec son système de remboursement (IS effectif de 5 %), le Residence Programme pour les citoyens de l'UE (15 % sur les revenus étrangers rapatriés à Malte, sans restriction sectorielle) et une convention fiscale active avec la France. Les deux pays sont membres de l'UE, mais leurs cadres fiscaux diffèrent considérablement depuis la fin du RNH.
Comparaison directe
Le Portugal et Malte comparés sur dix critères après la fin du RNH : de l'impôt sur les sociétés et des régimes spéciaux à la fiscalité des cryptomonnaies, au permis de séjour et à l'administration.
| Comparaison directe | Portugal | Malte |
|---|---|---|
| Impôt sur les sociétés | Taux standard de 19 % depuis 2026 (2027 : 18 %, à partir de 2028 : 17 %). Avec la surtaxe municipale et la surtaxe d'État, taux marginal jusqu'à 29,5 % sur les bénéfices très élevés. | 35 % nominal. 5 % effectif grâce au système de remboursement conforme à l'UE (remboursement des 6/7). |
| Régime fiscal spécial | IFICI (successeur du RNH) : impôt forfaitaire de 20 % sur les revenus d'activité salariée et indépendante éligibles. Uniquement pour certaines fonctions, par exemple dans la recherche, les startups certifiées ou les professions hautement qualifiées. Entrepreneurs seulement dans des cas particuliers, par exemple comme administrateurs d'une startup certifiée. | Residence Programme (TRP, pour les citoyens de l'UE, de l'EEE et de la Suisse) : 15 % sur les revenus étrangers rapatriés à Malte, impôt minimum de 15 000 EUR/an (35 000 EUR pour une demande déposée à partir de 2027). Aucune restriction sectorielle. |
| Impôt sur le revenu (IR) | Progressif jusqu'à 48 %, taux marginal jusqu'à 53 % avec la contribution de solidarité. Sans programme spécial, imposition totale selon le droit portugais. | Progressif jusqu'à 35 %. Avec le Residence Programme, 15 % sur les revenus étrangers rapatriés à Malte ; revenus de source maltaise imposés à 35 %. |
| Fiscalité des cryptomonnaies | Gains en capital sur les cryptomonnaies exonérés d'impôt après une période de détention de 365 jours. Pour une durée de détention plus courte, flat tax de 28 %. Un réel avantage pour les investisseurs crypto à long terme. | Les gains en capital à long terme sur les cryptomonnaies pour les particuliers sont généralement exonérés d'impôt. Les activités crypto commerciales sont soumises à l'imposition régulière. |
| Appartenance à l'UE | Oui. Accès total au marché intérieur, libre prestation de services, réglementation européenne. | Oui. Accès total au marché intérieur, libre prestation de services, cadre juridique européen. |
| Convention fiscale avec la France | Convention fiscale active avec la France. | Convention fiscale active avec la France (signée le 25 juillet 1977). |
| Permis de séjour | Visa D7 (revenus passifs), Golden Visa (uniquement fonds, à partir de 500 000 EUR, voie immobilière largement fermée). Les citoyens de l'UE n'ont pas besoin de visa. | Citoyens de l'UE : enregistrement sur place. Ressortissants de pays tiers : Single Permit ou programmes de résidence. Traitement rapide. |
| Services bancaires pour clients FR | Solide. Système bancaire réglementé par l'UE. Ouverture de compte prévisible, mais parfois plus longue qu'à Malte. | Solide. Réglementé par l'UE, supervision de la MFSA. Ouverture de compte prévisible et bien établie pour les clients français. |
| Coût de la vie | Modéré à abordable. Lisbonne est plus chère que le reste du Portugal. Globalement inférieur au niveau de vie français. | Modéré. Inférieur à Paris, comparable au niveau de l'Europe du Sud. L'immobilier dans les zones centrales est plus cher que dans le Portugal rural. |
| Langue / Administration | Portugais. Les démarches administratives se font souvent en portugais, l'anglais est de plus en plus accepté, mais pas systématiquement. | Maltais et anglais. Toutes les démarches administratives se font en anglais. Aucun problème de barrière linguistique. |
Le régime RNH (Résident Non Habituel) était depuis 2009 l'argument principal en faveur du Portugal. Les nouveaux résidents étrangers bénéficiaient pendant dix ans d'un taux d'imposition forfaitaire de 20 % sur certains revenus portugais, tandis que de nombreux revenus de source étrangère étaient totalement exonérés. Pour les entrepreneurs, freelances et retraités français, c'était une offre très attrayante.
À cela s'ajoutait une qualité de vie exceptionnelle : Lisbonne et l'Algarve offraient un climat doux, un coût de la vie inférieur à celui de la France et une communauté internationale en pleine croissance. Le Portugal n'était pas seulement attractif sur le plan fiscal, mais aussi comme lieu de vie. De nombreux expatriés français s'y sont installés durablement.
L'infrastructure pour les entrepreneurs s'est également améliorée : des espaces de coworking à Lisbonne et Porto, un écosystème de startups en plein essor et des permis de séjour relativement simples à obtenir via le visa D7 ou le programme Golden Visa facilitaient l'installation.
Tout a changé lorsque le gouvernement portugais a annoncé la fin du régime RNH en 2023, pour le clôturer définitivement fin 2024. La dernière période de transition a expiré en mars 2025. Ce qui reste n'est plus suffisant pour la plupart des entrepreneurs français.
Le régime RNH constituait la colonne vertébrale fiscale pour de nombreux nouveaux résidents internationaux au Portugal. L'exonération des revenus de source étrangère et le taux de 20 % sur certains revenus portugais rendaient la destination attrayante même pour les entrepreneurs ne répondant pas à des exigences sectorielles spécifiques. Avec la fin du RNH, cette base disparaît. Quiconque s'installe aujourd'hui au Portugal sans être éligible à l'IFICI est soumis à l'impôt sur le revenu progressif régulier pouvant atteindre 48 %.
L'IFICI (Incentivo Fiscal à Investigação Científica e Inovação) est le successeur du RNH, mais avec une portée beaucoup plus restreinte. Il est lié à certaines fonctions et à certains types d'entités, comme la recherche, les startups certifiées, les entreprises reconnues comme pertinentes par l'AICEP ou l'IAPMEI et une liste de professions hautement qualifiées. L'impôt forfaitaire de 20 % est maintenu, mais le cercle des bénéficiaires s'est considérablement réduit. Les entrepreneurs indépendants, les consultants, les acteurs du e-commerce ou les nomades digitaux n'entrent généralement pas dans son champ d'application, sauf par exemple en tant qu'administrateurs d'une startup certifiée.
Du côté des entreprises, le taux standard de l'impôt sur les sociétés est de 19 % depuis 2026 (2027 : 18 %, à partir de 2028 : 17 %). Avec la surtaxe municipale et la surtaxe d'État progressive sur la part des bénéfices supérieure à 1,5 million d'EUR, le taux marginal atteint jusqu'à 29,5 %. C'est nettement plus élevé que les 5 % effectifs de Malte après le système de remboursement. Bien que le Portugal offre une exonération des participations (Participation Exemption) pour les sociétés holdings, cela ne suffit pas à rendre la juridiction plus attrayante pour les sociétés opérationnelles.
Un point souvent omis dans de nombreuses comparaisons : la bureaucratie au Portugal reste un défi malgré les améliorations. Les démarches administratives se font principalement en portugais, et les délais d'attente pour obtenir un numéro NIF ou un permis de séjour peuvent atteindre plusieurs mois. Malte offre ici un avantage pratique avec une administration anglophone et des délais prévisibles.
“Depuis la fin du régime RNH, nous recevons beaucoup plus de demandes d'entrepreneurs qui souhaitaient initialement s'installer au Portugal. La déception est compréhensible. Mais en comparant honnêtement, on constate que Malte était déjà le meilleur choix structurel pour la plupart des profils d'entrepreneurs français, même avant la fin du RNH.”
Dr. Jörg Werner
Fondateur, Dr. Werner & Partners
Le Portugal reste une destination attrayante si la planification fiscale n'est pas le motif principal. Ceux qui choisissent le Portugal pour sa qualité de vie, son climat et sa culture, et qui sont prêts à payer les impôts portugais réguliers, y trouveront un excellent lieu de vie. Pour les investisseurs en cryptomonnaies ayant un horizon d'investissement à long terme, le Portugal peut également rester intéressant grâce à l'exonération fiscale après 365 jours de détention. Et pour les scientifiques ou les professionnels de la technologie qualifiés éligibles à l'IFICI, le taux de 20 % continue d'offrir un avantage.
Malte est le choix le plus stable pour les entrepreneurs à la recherche d'une structure fiscale prévisible qui ne dépend pas de qualifications professionnelles strictes. Le système de remboursement avec un IS effectif de 5 % est ouvert à tous les secteurs. Le Residence Programme, avec 15 % sur les revenus étrangers rapatriés à Malte, n'est pas limité à certaines professions. De plus, la convention fiscale active avec la France offre une sécurité juridique lors du départ.
Pour les entrepreneurs français ayant des participations en France ou des activités commerciales en cours dans l'UE, les deux destinations offrent un accès au marché européen. Cependant, Malte combine cet accès à l'UE avec une charge fiscale effective nettement inférieure au niveau des sociétés et un accès plus large aux programmes spéciaux pour les personnes physiques. Ceux qui souhaitent créer une société opérationnelle et développer une véritable substance économique trouveront à Malte la meilleure combinaison d'avantages fiscaux, d'efficacité administrative et d'infrastructures adaptées.
Profil de site
Système fiscal, résidence, bilan pratique et données clés - le profil complet de Portugal en tant que site d'implantation.
L'IFICI est entré en vigueur en 2024 pour succéder au RNH et continue d'offrir une imposition forfaitaire de 20 % sur les revenus qualifiés au Portugal. La différence cruciale avec le RNH : le public cible est radicalement restreint. L'IFICI est lié à des fonctions et à des types d'entités plutôt qu'à des secteurs : recherche et sciences, startups certifiées, entreprises reconnues comme pertinentes par l'AICEP ou l'IAPMEI et une liste de professions hautement qualifiées. Les entrepreneurs, indépendants, consultants et nomades digitaux n'y sont généralement pas éligibles. Des exceptions existent, par exemple pour les administrateurs de startups certifiées.
Le cadre général a également changé. La généreuse exonération des revenus de source étrangère, qui rendait le RNH si attrayant, est beaucoup plus limitée avec l'IFICI. Ceux qui n'appartiennent pas à l'une des catégories professionnelles définies sont soumis au système fiscal portugais régulier avec des taux allant jusqu'à 48 %. Pour la grande majorité des expatriés français, l'IFICI n'est donc pas un substitut équivalent.
À titre de comparaison : le Residence Programme (TRP) maltais, réservé aux citoyens de l'UE, de l'EEE et de la Suisse, offre un taux forfaitaire de 15 % sur les revenus de source étrangère rapatriés à Malte, avec un impôt minimum de 15 000 EUR par an. Pour une demande déposée à partir de 2027, ce minimum passe à 35 000 EUR. Les revenus de source maltaise sont imposés à 35 %. Il n'est lié à aucune profession spécifique. Toute personne transférant sa résidence fiscale à Malte et remplissant les conditions peut utiliser le programme, qu'elle soit entrepreneur, consultant, investisseur ou retraité.
Nous conseillons régulièrement des clients qui vivent déjà au Portugal ou dont le statut RNH a expiré et qui examinent maintenant si Malte est la meilleure option à long terme. Un changement de résidence du Portugal vers Malte est relativement simple au sein de l'UE, mais nécessite une planification fiscale minutieuse.
Les questions centrales sont les suivantes : Quand l'assujettissement fiscal illimité au Portugal prend-il fin ? Existe-t-il des règles d'exit tax applicables lors du départ ? Comment organiser la transition de la structure de l'entreprise ? Sous certaines conditions, le Portugal prélève un impôt sur les plus-values latentes lors du départ. Les conséquences exactes dépendent du portefeuille d'actifs individuel et de la durée du séjour.
Le processus de transition suit un schéma clair : analyse de la situation fiscale initiale au Portugal, planification de la structure maltaise (création de société, mise en place du remboursement, permis de séjour), changement de résidence coordonné avec un accompagnement fiscal dans les deux juridictions et mise en place d'un suivi continu à Malte. Lors d'une première consultation gratuite, nous pouvons évaluer si un changement est économiquement judicieux pour votre situation.
Nous analysons votre modèle économique, vos marchés cibles et votre situation fiscale dans votre pays d'origine. À la fin, nous vous fournissons une recommandation claire.
Ensemble, nous concevons la structure de société optimale : holding, société opérationnelle, configuration des remboursements. Adapté à votre situation individuelle.
Nous vous accompagnons tout au long du processus de création : statuts, enregistrement, déclaration fiscale, ouverture de compte bancaire. Délai : 6 à 8 semaines.
Organisation du changement de résidence : permis de séjour, enregistrement, sécurité sociale, recherche de logement. Tout auprès d'un seul interlocuteur.
Comptabilité, comptes annuels, déclarations fiscales, demandes de remboursement. Nous restons votre interlocuteur pour toutes les questions fiscales et juridiques.
Lors d'une première consultation gratuite, nous évaluons si et comment Malte vous convient.
Senior New Business Manager

Tax Transformation Leader

La transparence est essentielle pour nous. Vous trouverez ici les réponses aux questions les plus fréquentes sur ce sujet.
Non. Le régime RNH a été définitivement fermé fin 2024. La dernière période de transition pour les demandes initiées avant la date butoir a expiré en mars 2025. Quiconque s'installe aujourd'hui au Portugal relève du système fiscal régulier ou doit se qualifier pour l'IFICI, dont le champ d'application est beaucoup plus restreint.
L'IFICI est lié à certaines fonctions et entités : personnel de recherche, emplois et mandats d'administrateur dans des startups certifiées, fonctions dans des entreprises reconnues comme pertinentes par l'AICEP ou l'IAPMEI et une liste positive de professions hautement qualifiées. Seule cette liste exige un doctorat ou un diplôme de l'enseignement supérieur avec trois ans d'expérience professionnelle. Les associés sont exclus en cette qualité. Les entrepreneurs indépendants, les consultants et les acteurs du e-commerce n'y sont généralement pas éligibles, sauf par exemple comme administrateurs d'une startup certifiée. L'approbation est accordée par les autorités portugaises après un examen au cas par cas.
Cela dépend de votre situation individuelle. Si votre statut RNH a expiré ou si vous n'êtes pas éligible à l'IFICI, un déménagement à Malte peut apporter des avantages fiscaux considérables. Malte offre un IS effectif de 5 % avec son système de remboursement et un taux de 15 % sur les revenus étrangers rapatriés à Malte avec le Residence Programme, tous deux sans restriction sectorielle. Lors d'une première consultation gratuite, nous pouvons évaluer concrètement votre situation.
Les deux destinations offrent un climat méditerranéen, de bonnes infrastructures et une communauté internationale. Le Portugal se distingue par sa plus grande superficie, sa nature diversifiée et sa vaste scène gastronomique. Malte offre des distances plus courtes, l'anglais comme langue officielle et une communauté d'expatriés compacte et bien connectée. Le choix ici est personnel, non fiscal. Ceux qui considèrent la structure fiscale comme le facteur principal trouveront de meilleures conditions à Malte.
Notre spécialisation est Malte. Nous ne fournissons pas de conseils sur le droit fiscal portugais et ne créons pas de sociétés au Portugal. Ce que nous faisons : nous analysons votre situation et vous expliquons honnêtement si Malte est la meilleure option pour votre profil. Si le Portugal vous convient objectivement mieux, nous vous le dirons. La première consultation est gratuite et confidentielle.
Prochaine étape
Lors d'une première consultation gratuite, nous analysons votre modèle économique et vous montrons si Malte est le meilleur choix pour votre situation. Honnête, confidentiel, sans pression commerciale.

Roderick Galea
Associé-gérant

Nathaniel Borg
Associé



et l'équipe à Malte

Les services aux entreprises chez DW&P Dr. Werner & Partners sont fournis par DW&P Services Ltd. (C 103208), qui est régulée par la MFSA et titulaire de la licence ID : DSER-23577 pour exercer les activités de CSP de classe C en vertu du Company Services Providers Act (Cap. 529 des lois de Malte).


