




Horst Wickinghoff
Senior New Business Manager
- Création de société
- Structuration fiscale

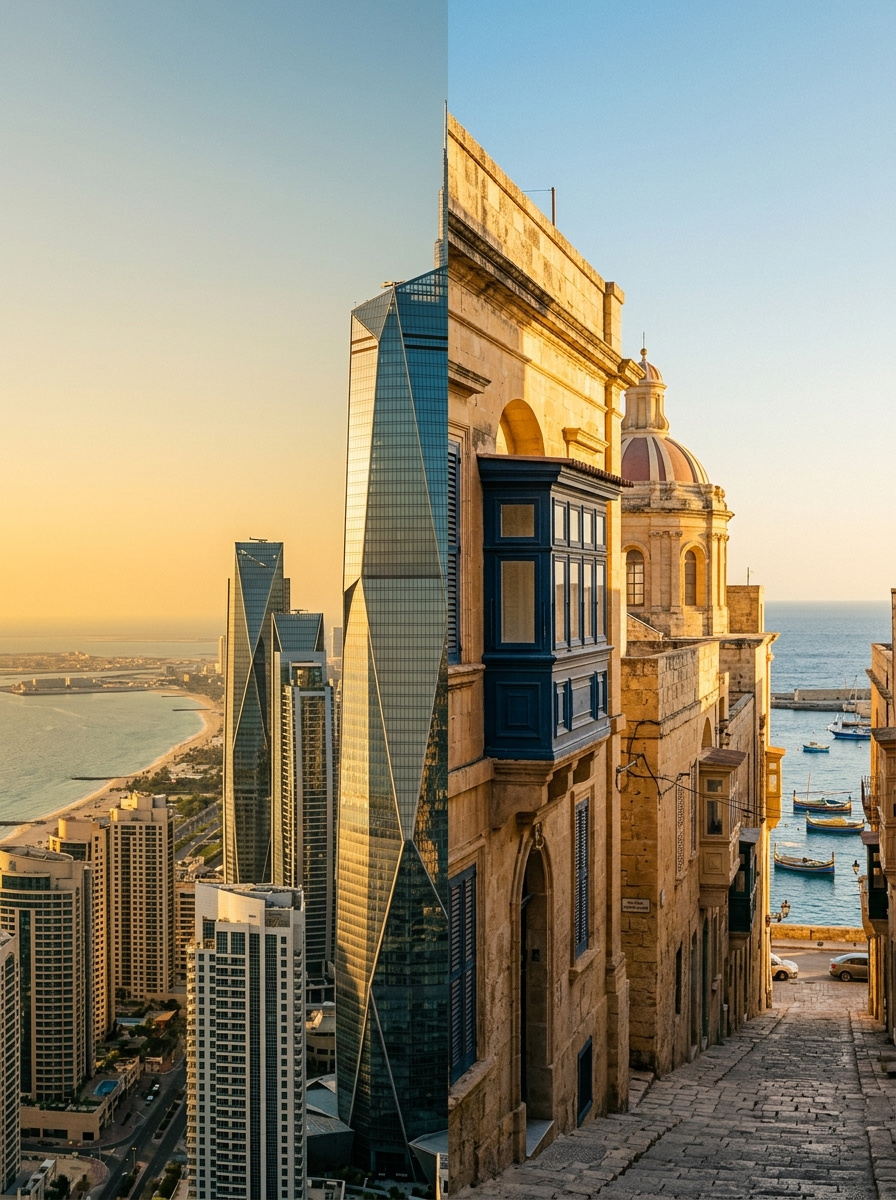
Comparaison de juridictions
Pour les exercices ouverts à compter du 1er juin 2023, les EAU prélèvent un impôt sur les sociétés : 0 % jusqu'à 375 000 AED de bénéfice, 9 % au-delà. Bien que la convention fiscale avec la France soit active, l'absence d'accès à l'UE change la donne pour les entrepreneurs français. Nous faisons le point.
Analyse indépendante · À Malte depuis 2013
Dernière mise à jour : octobre 2026
Dubaï n'offre pas d'impôt sur le revenu des personnes physiques et dispose d'une infrastructure moderne. Cependant, pour les entrepreneurs français, belges ou suisses, l'absence d'accès au marché intérieur de l'UE et les exigences bancaires strictes peuvent poser problème. Malte combine un impôt sur les sociétés effectif de 5 %, une appartenance totale à l'UE, des conventions fiscales actives et des démarches administratives en anglais. Le choix dépend de votre modèle économique, de vos marchés cibles et de votre lieu de vie.
Comparaison directe
Dubaï et Malte comparés sur dix critères pour les entrepreneurs français : du taux d'imposition et de la convention fiscale aux services bancaires et à la reconnaissance par la DGFiP.
| Comparaison directe | Dubaï | Malte |
|---|---|---|
| Impôt sur les sociétés | 0 % jusqu'à 375 000 AED de bénéfice, 9 % sur la part au-delà. QFZP dans les Freezones : 0 % uniquement sur les revenus qualifiés issus de certaines activités. | 35 % nominal. 5 % effectif grâce au système de remboursement conforme à l'UE (remboursement 6/7). |
| Charge fiscale effective | 0-9 % au niveau de la société. 0 % d'impôt sur le revenu personnel. | 5 % au niveau de la société. Particuliers sous le Residence Programme (TRP) : 15 % sur les revenus étrangers rapatriés à Malte. |
| Appartenance à l'UE | Non. Pas d'accès au marché intérieur de l'UE, pas de libre prestation de services. | Oui. Accès total au marché intérieur de l'UE, libre prestation de services, cadre juridique européen. |
| Convention fiscale avec la France | Convention fiscale active. Les revenus de source française restent soumis aux règles de la DGFiP. | Convention fiscale active avec la France (signée le 25 juillet 1977). |
| Exigences de substance | Critères QFZP dans les Freezones. Les preuves de substance sont contrôlées de plus en plus strictement. | Clairement définies : bureau, personnel, direction sur place. |
| Services bancaires pour clients FR | Complexe. Contrôles KYC/AML stricts, ouvertures de compte souvent retardées ou refusées. | Solide. Réglementé par l'UE, supervision de la MFSA. Ouverture de compte prévisible. |
| Langue / Administration | Arabe et anglais. | Maltais et anglais. Toutes les démarches administratives se font en anglais. |
| Coût de la vie | Élevé. Loyers, frais de scolarité et de santé supérieurs à Paris. | Modéré. Inférieur à Paris, comparable au niveau de l'Europe du Sud. |
| Temps de vol depuis Paris | Environ 6h30 de vol. Bonnes liaisons, mais nettement plus éloigné que Malte. | Environ 2h30 de vol. Vols directs depuis Paris, Lyon, Marseille. |
| Reconnaissance DGFiP | Sous surveillance. Risque d'abus de droit si la substance locale est insuffisante. | Établie. Protection par la convention, conformité UE, système de remboursement reconnu par l'OCDE. |
Pendant des années, Dubaï a été synonyme d'absence d'impôts. Pas d'impôt sur le revenu, pas d'impôt sur les sociétés, une infrastructure moderne et une scène entrepreneuriale en pleine croissance. Pour de nombreux entrepreneurs internationaux, c'était un argument de poids.
Les personnes physiques ne paient toujours pas d'impôt sur le revenu aux Émirats arabes unis. C'est un avantage réel qui ne doit manquer dans aucune comparaison. S'y ajoute une infrastructure de premier ordre : des espaces de bureaux modernes, des procédures administratives rapides et un environnement commercial axé sur les entrepreneurs internationaux.
Dans les zones franches (Freezones), une société peut être créée en quelques jours. En tant que plaque tournante entre l'Europe, l'Asie et l'Afrique, Dubaï offre d'excellentes liaisons de transport. Pour les entrepreneurs opérant principalement au Moyen-Orient et en Asie, cela peut être un atout stratégique.
Cependant, la situation a changé depuis 2023. Les EAU prélèvent désormais un impôt sur les sociétés de 9 % sur la part du bénéfice dépassant 375 000 AED (environ 95 000 EUR). De plus, pour les entrepreneurs français, l'absence d'appartenance à l'UE implique des défis structurels majeurs en matière de conformité, de TVA et de services bancaires.
Bien que la France dispose d'une convention fiscale active avec les Émirats arabes unis, l'absence d'appartenance à l'UE est le point le plus critique pour les entrepreneurs francophones. Sans accès au marché intérieur européen, les entreprises opérant en Europe font face à des barrières douanières, à l'absence de libre prestation de services et à une charge administrative supplémentaire pour la TVA.
L'impôt sur les sociétés s'applique aux exercices ouverts à compter du 1er juin 2023 : 0 % jusqu'à 375 000 AED de bénéfice, 9 % au-delà. Dans les Freezones, certains revenus peuvent rester exonérés sous certaines conditions, mais les exigences pour les Qualifying Free Zone Persons (QFZP) sont plus strictes que beaucoup ne le pensent. Seuls les revenus issus d'une liste fermée d'activités sont qualifiés, les opérations avec des particuliers en sont en principe exclues, et les autres revenus ne peuvent dépasser 5 % du chiffre d'affaires total ou 5 millions AED. Le non-respect d'une condition fait perdre le statut pour cinq périodes d'imposition. L'époque de l'exonération fiscale forfaitaire est révolue. Depuis 2025, les EAU appliquent également l'impôt minimum mondial (DMTT) de 15 % pour les grandes multinationales.
Le système bancaire est un point souvent sous-estimé. L'ouverture d'un compte à Dubaï est de plus en plus soumise à des processus KYC/AML stricts. Les entrepreneurs français signalent régulièrement des retards ou des refus d'ouverture de compte, en particulier pour les modèles économiques qui n'opèrent pas physiquement aux EAU. Cela peut retarder le lancement de l'activité de plusieurs mois.
Enfin, la doctrine française de l'abus de droit fiscal est appliquée de manière stricte par la DGFiP. Une structure à Dubaï sans substance économique réelle, dirigée de fait depuis la France, expose l'entrepreneur à de lourds redressements fiscaux.
“Nous rencontrons régulièrement des clients initialement intéressés par Dubaï. Lors de nos échanges, il s'avère souvent que l'absence d'accès à l'UE et les défis bancaires représentent des risques structurels pour leur modèle économique. Une comparaison honnête permet d'économiser bien plus qu'une décision hâtive.”
Dr. Jörg Werner
Fondateur, Dr. Werner & Partners
Dubaï n'est pas un mauvais choix. Pour certains profils, cela peut être la meilleure option. Les entrepreneurs sans lien avec l'Europe, qui n'ont pas de revenus de source française et qui n'ont pas besoin de se conformer à la réglementation européenne, trouvent à Dubaï un environnement efficace. Les acteurs du e-commerce ciblant un marché mondial, non dépendants du marché intérieur de l'UE, profitent de la position stratégique de Dubaï. Il en va de même pour les entrepreneurs qui s'installent réellement et durablement aux EAU.
Malte est le choix le plus stable pour les entrepreneurs qui continuent à faire des affaires en France, qui détiennent des participations en Europe ou qui opèrent régulièrement dans l'espace européen. La convention fiscale active avec la France offre une sécurité juridique. L'appartenance à l'UE permet un accès illimité au marché intérieur. Le système de remboursement, avec un impôt sur les sociétés effectif de 5 %, est établi depuis des décennies, conforme aux règles de l'UE et reconnu par l'OCDE.
Les entreprises de commerce, de services et de conseil sans propriété intellectuelle propre bénéficient à Malte d'un avantage fiscal clair, sans restrictions sectorielles. Les entrepreneurs des secteurs du gaming, de la fintech ou des services financiers y trouvent un écosystème réglementaire rodé. Et ceux qui souhaitent réellement développer une substance sur place profitent d'une infrastructure de conseil anglophone et francophone bien établie.
Profil de site
Système fiscal, résidence, bilan pratique et données clés - le profil complet de Dubaï en tant que site d'implantation.
Pour les entrepreneurs français, la question de l'implantation ne commence pas par le pays de destination, mais par le pays d'origine. L'exit tax (art. 167 bis du CGI) impose les plus-values latentes sur les droits sociaux lors du départ de France, notamment si vous détenez des droits représentant 50 % des bénéfices d'une société ou des titres d'une valeur globale supérieure à 800 000 EUR.
Lors d'un transfert de domicile fiscal vers un État membre de l'Union européenne comme Malte, le contribuable bénéficie d'un sursis de paiement automatique de cette exit tax. L'impôt n'est pas exigible au moment du départ. En revanche, lors d'un départ pour Dubaï (hors UE), ce sursis n'est pas automatique et nécessite la constitution de garanties complexes auprès de la DGFiP.
Malte offre ici un avantage structurel majeur : le sursis de paiement automatique de l'exit tax facilite grandement la mobilité au sein de l'UE. De plus, la convention fiscale franco-maltaise établit des règles claires, et la conformité du système maltais aux normes de l'OCDE garantit une excellente reconnaissance par l'administration fiscale française.
Nous conseillons régulièrement des entrepreneurs qui ont déjà mis en place une structure à Dubaï et qui réalisent qu'ils ont besoin de l'accès au marché de l'UE, de la stabilité bancaire ou de la sécurité réglementaire que Dubaï ne peut offrir. Un transfert de Dubaï vers Malte est possible et peut être optimisé sur le plan fiscal.
La transition nécessite une planification minutieuse : dissolution ou maintien de la société à Dubaï, création de la structure maltaise, accompagnement fiscal du changement de résidence et coordination avec les autorités. Avec une structuration adéquate, une transition fluide est réalisable sans créer de double imposition ni de problèmes de substance.
Lors d'une première consultation gratuite, nous pouvons évaluer si un changement est pertinent pour votre situation et quelles seraient les étapes nécessaires.
Site vs. Malte
Discrétion, efficacité fiscale et gestion de patrimoine professionnelle – sur une île de l'UE offrant un cadre réglementaire clair.
Des structures fiscalement optimisées, un accès au marché de l'UE et un style de vie adapté à votre modèle de travail.
Cadre juridique conforme à l'UE, clarté réglementaire et un taux d'imposition effectif d'environ 5 % via une Malta Limited.
Vous dirigez une entreprise à l'international et souhaitez vous implanter à Malte sur le plan fiscal et opérationnel ? DW&P accompagne les chefs d'entreprise, du conseil en structuration à la création de la Malta Limited, jusqu'à la gestion courante.
Nous analysons votre modèle économique, vos marchés cibles et votre situation fiscale en France. À la fin, nous vous donnons une recommandation claire.
Ensemble, nous concevons la structure de société optimale : holding, société opérationnelle, système de remboursement. Adapté à votre situation individuelle.
Nous vous accompagnons tout au long du processus de création : statuts, enregistrement, immatriculation fiscale, ouverture de compte bancaire. Délai : 6 à 8 semaines.
Organisation du changement de résidence : permis de séjour, enregistrement, sécurité sociale, recherche de logement. Un service complet.
Comptabilité, bilans annuels, déclarations fiscales, demandes de remboursement. Nous restons votre interlocuteur pour toutes les questions fiscales et juridiques.
Lors d'une première consultation gratuite, nous évaluons si et comment Malte vous convient.
Senior New Business Manager

Tax Transformation Leader

La transparence est essentielle pour nous. Vous trouverez ici les réponses aux questions les plus fréquentes sur ce sujet.
Pour les personnes physiques, Dubaï ne prélève pas d'impôt sur le revenu. Pour les entreprises, l'impôt sur les sociétés s'applique aux exercices ouverts à compter du 1er juin 2023 : 0 % jusqu'à 375 000 AED de bénéfice (environ 95 000 EUR), 9 % sur la part au-delà. Dans les Freezones, certains revenus peuvent rester exonérés sous des conditions strictes. Dubaï n'est plus un paradis fiscal absolu pour les entrepreneurs depuis 2023.
Oui, la France dispose d'une convention fiscale active avec les Émirats arabes unis. Cependant, l'absence d'appartenance à l'UE et les règles strictes de la DGFiP concernant l'abus de droit et l'exit tax rendent la structuration à Dubaï complexe pour les résidents français.
Les coûts de création purs dans une Freezone varient de 5 000 à 15 000 EUR. S'y ajoutent les frais récurrents : licence Freezone (renouvellement annuel), frais de visa, location de bureaux et éventuellement un sponsor local pour les sociétés Mainland. À Malte, les coûts de création, structure fiscale incluse, sont comparables, mais les frais courants sont plus transparents et prévisibles grâce au cadre européen.
Techniquement oui, mais avec des restrictions. Dubaï est en dehors de l'UE, ce qui signifie : pas de libre prestation de services, pas de reconnaissance réglementaire automatique, et de potentielles barrières douanières. Pour les services B2B dans l'UE, cela entraîne des charges administratives supplémentaires et des coûts de conformité plus élevés. Une société maltaise opère au sein du marché intérieur de l'UE, ce qui simplifie considérablement l'accès au marché.
Nous ne conseillons pas sur Dubaï. Notre spécialité est Malte. Cependant, nous connaissons la situation de nombreux clients qui ont envisagé Dubaï et nous pouvons évaluer lors d'un premier entretien si Malte est une meilleure option pour vous. La première consultation est gratuite et confidentielle.
Prochaine étape
Lors d'une première consultation gratuite, nous analysons votre modèle économique et déterminons si Malte ou une autre juridiction est le bon choix. Honnête, confidentiel, sans pression commerciale.

Roderick Galea
Associé-gérant

Nathaniel Borg
Associé



et l'équipe à Malte

Les services aux entreprises chez DW&P Dr. Werner & Partners sont fournis par DW&P Services Ltd. (C 103208), qui est régulée par la MFSA et titulaire de la licence ID : DSER-23577 pour exercer les activités de CSP de classe C en vertu du Company Services Providers Act (Cap. 529 des lois de Malte).


