




Horst Wickinghoff
Senior New Business Manager
- Firmengründung
- Steuerstrukturierung

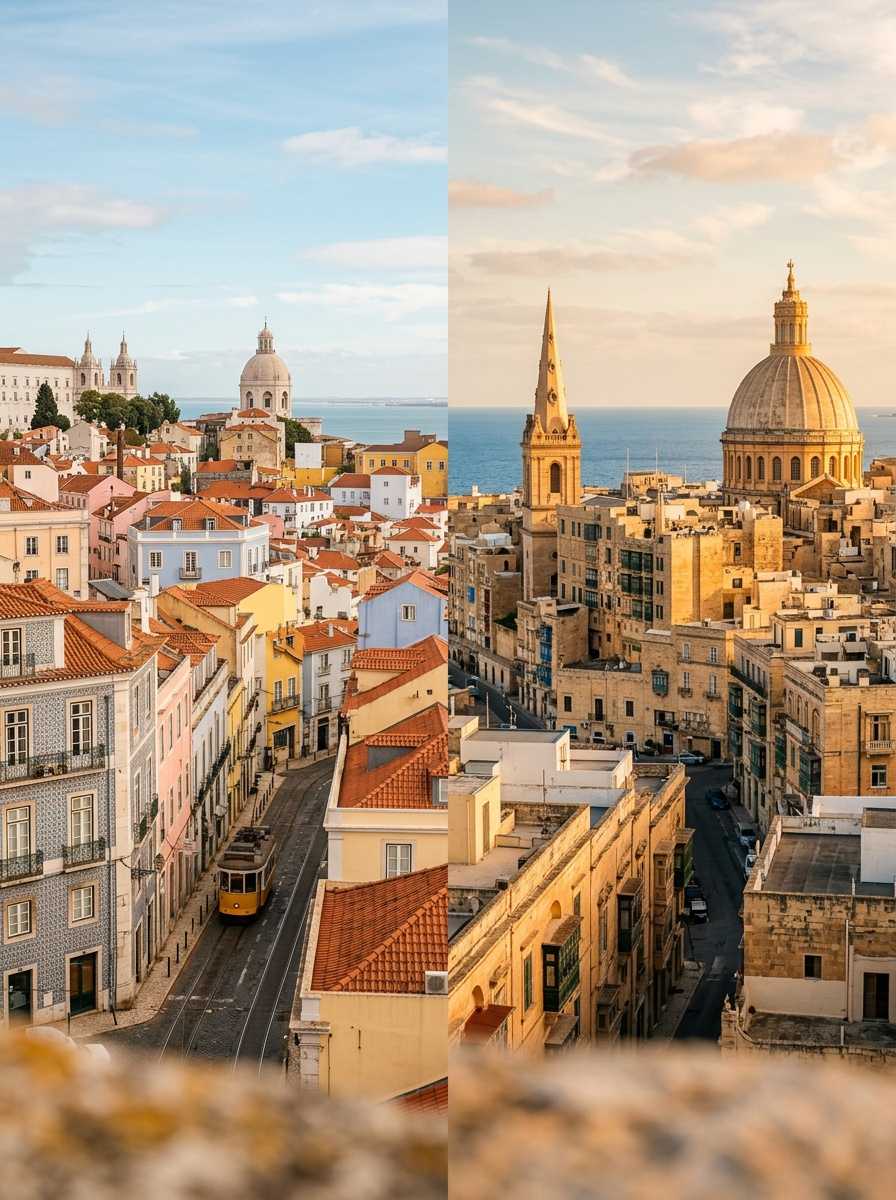
Standortvergleich
Das NHR-Regime wurde Ende 2024 geschlossen. Der Nachfolger IFICI richtet sich nur noch an ausgewählte Berufsgruppen. Für DACH-Unternehmer, die bisher Portugal als Standort in Betracht gezogen haben, hat sich die Ausgangslage grundlegend verändert. Wir ordnen ein und vergleichen mit Malta.
Unabhängige Analyse · Seit 2013 auf Malta
Stand: Oktober 2026
Portugal war dank des NHR-Regimes jahrelang ein attraktiver Standort für internationale Steuerpflichtige. Seit Ende 2024 ist das NHR geschlossen, der Nachfolger IFICI gilt nur für bestimmte Tätigkeiten und Berufe. Für Unternehmer und Selbständige aus dem DACH-Raum, die ein breit einsetzbares Steuerprogramm suchen, hat Portugal an Reiz verloren. Malta bietet mit dem Refund-System (5 % effektive KSt), den Residence-Programmen (15 % auf nach Malta überwiesene Auslandseinkünfte, ohne Brancheneinschränkung) und aktiven Doppelbesteuerungsabkommen im gesamten DACH-Raum eine planbare Alternative. Beide Länder sind EU-Mitglieder, aber die steuerlichen Rahmenbedingungen unterscheiden sich seit dem Ende des NHR deutlich.
Direktvergleich
Portugal und Malta nach dem Ende des NHR in zehn Kriterien - von Körperschaftsteuer und Sonderprogrammen über Krypto bis zu Aufenthalt und Behörden.
| Direktvergleich | Portugal | Malta |
|---|---|---|
| Körperschaftsteuer | 19 % Regelsatz seit 2026 (2027: 18 %, ab 2028: 17 %). Mit Municipal Surcharge und State Surcharge Grenzsatz bis zu 29,5 % auf sehr hohe Gewinne. | 35 % nominal. 5 % effektiv nach EU-konformem Refund-System (6/7-Rückerstattung). |
| Sondersteuerprogramm | IFICI (Nachfolger des NHR): 20 % Pauschalsteuer auf qualifizierte Erwerbseinkünfte. Nur für definierte Tätigkeiten, etwa in Forschung, zertifizierten Startups oder hochqualifizierten Berufen. Unternehmer nur in Sonderfällen, etwa als Organmitglied eines zertifizierten Startups. | Residence Programme (EU/EWR/Schweiz) bzw. Global Residence Programme (Drittstaaten): 15 % auf nach Malta überwiesene Auslandseinkünfte, Mindeststeuer EUR 15.000/Jahr (für ab 2027 beantragte Status EUR 35.000). Keine Brancheneinschränkung. |
| Einkommensteuer (PIT) | Progressiv bis 48 %, mit Solidaritätszuschlag Grenzsatz bis 53 %. Ohne Sonderprogramm volle Besteuerung nach portugiesischem Recht. | Progressiv bis 35 %. Über die Residence-Programme 15 % auf nach Malta überwiesene Auslandseinkünfte; Einkünfte aus Malta selbst 35 %. |
| Krypto-Besteuerung | Kapitalgewinne aus Krypto nach 365 Tagen Haltefrist steuerfrei. Bei kürzerer Haltedauer 28 % Flat Tax. Ein realer Vorteil für langfristige Krypto-Investoren. | Langfristige Krypto-Gewinne für Privatpersonen grundsätzlich steuerfrei. Gewerbliche Krypto-Aktivitäten unterliegen der regulären Besteuerung. |
| EU-Mitgliedschaft | Ja. Voller Binnenmarktzugang, Dienstleistungsfreiheit, EU-Regulierung. | Ja. Voller Binnenmarktzugang, Dienstleistungsfreiheit, EU-Rechtsrahmen. |
| DBA mit DACH | Aktive DBAs mit Deutschland, Österreich und der Schweiz. | Aktive DBAs mit Deutschland, Österreich und der Schweiz. |
| Aufenthaltstitel | D7-Visum (passive Einkünfte), Golden Visa (nur Fonds, ab EUR 500.000, Immobilien-Route weitgehend geschlossen). EU-Bürger benötigen kein Visum. | EU-Bürger: Registrierung vor Ort. Drittstaatsangehörige: Single Permit oder Residency Programme. Schnelle Bearbeitung. |
| Banking für DACH | Solide. EU-reguliertes Bankensystem. Kontoeröffnung planbar, aber teilweise zeitintensiver als in Malta. | Solide. EU-reguliert, MFSA-Aufsicht. Kontoeröffnung planbar und etabliert für DACH-Mandanten. |
| Lebenshaltungskosten | Moderat bis günstig. Lissabon teurer als Restportugal. Insgesamt unter deutschem Niveau. | Moderat. Niedriger als München, vergleichbar mit südeuropäischem Niveau. Immobilien in Kerngebieten teurer als ländliches Portugal. |
| Sprache / Behörden | Portugiesisch. Behördenprozesse oft auf Portugiesisch, Englisch wird zunehmend akzeptiert, aber nicht durchgängig. | Maltesisch und Englisch. Alle Behördenprozesse auf Englisch. Kein Sprachproblem. |
Das NHR-Regime (Non-Habitual Resident) war seit 2009 das zentrale Argument für Portugal als Standort. Ausländische Zuzügler zahlten zehn Jahre lang einen Pauschalsteuersatz von 20 % auf bestimmte portugiesische Einkünfte, während viele ausländische Einkommensarten vollständig freigestellt waren. Für DACH-Unternehmer, Freelancer und Rentner war das ein starkes Angebot.
Dazu kam die hohe Lebensqualität: Lissabon und die Algarve boten ein mildes Klima, niedrigere Lebenshaltungskosten als Mitteleuropa und eine wachsende internationale Community. Portugal war nicht nur steuerlich, sondern auch als Lebensmittelpunkt attraktiv. Viele Auswanderer aus Deutschland, Österreich und der Schweiz haben dort Wurzeln geschlagen.
Die Infrastruktur für Unternehmer verbesserte sich ebenfalls: Coworking-Spaces in Lissabon und Porto, ein wachsendes Startup-Ökosystem und vergleichsweise unkomplizierte Aufenthaltsgenehmigungen über das D7-Visum oder das Golden-Visa-Programm machten den Einstieg leicht.
Das alles änderte sich, als die portugiesische Regierung 2023 das Ende des NHR-Regimes ankündigte und es Ende 2024 endgültig schloss. Die letzte Übergangsfrist lief im März 2025 ab. Was geblieben ist, reicht für die meisten DACH-Unternehmer nicht mehr aus.
Das NHR-Regime war das steuerliche Rückgrat für viele internationale Zuzügler in Portugal. Die Freistellung ausländischer Einkünfte und der 20-%-Satz auf bestimmte portugiesische Einkünfte machten den Standort auch für Unternehmer attraktiv, die keine spezifischen Branchenanforderungen erfüllten. Mit dem Ende des NHR fällt diese Grundlage weg. Wer jetzt nach Portugal zieht, unterliegt ohne IFICI-Qualifikation der regulären progressiven Einkommensteuer bis 48 %.
Der IFICI (Incentivo Fiscal à Investigação Científica e Inovação) ist der Nachfolger des NHR, aber mit deutlich engerer Reichweite. Er knüpft an bestimmte Funktionen und Einrichtungen an, etwa Forschung, zertifizierte Startups, als relevant anerkannte Unternehmen und eine Liste hochqualifizierter Berufe. Die 20 % Pauschalsteuer bleiben, aber der Kreis der Berechtigten ist erheblich geschrumpft. Selbständige Unternehmer, Berater, E-Commerce-Betreiber oder Digital Independents fallen in der Regel nicht in den Anwendungsbereich, es sei denn, sie sind etwa als Organmitglied eines zertifizierten Startups tätig.
Auf der Unternehmensseite liegt der Körperschaftsteuer-Regelsatz seit 2026 bei 19 % (2027: 18 %, ab 2028: 17 %). Mit Municipal Surcharge und dem gestaffelten State Surcharge, der auf den Gewinnanteil über EUR 1,5 Mio. erhoben wird, erreicht der Grenzsatz bis zu 29,5 %. Das ist deutlich höher als Maltas effektive 5 % nach dem Refund-System. Für Holdinggesellschaften bietet Portugal zwar eine Beteiligungsfreistellung (Participation Exemption), aber das allein macht den Standort für operative Gesellschaften nicht attraktiver.
Ein Punkt, der in vielen Vergleichen unterschlagen wird: Die Bürokratie in Portugal ist trotz Verbesserungen weiterhin herausfordernd. Behördenprozesse laufen überwiegend auf Portugiesisch, Wartezeiten für NIF-Nummern und Aufenthaltstitel können mehrere Monate betragen. Malta bietet hier mit englischsprachigen Behörden und planbaren Zeitrahmen einen praktischen Vorteil.
“Seit dem Ende des NHR-Regimes erreichen uns deutlich mehr Anfragen von Unternehmern, die ursprünglich nach Portugal wollten. Die Enttäuschung ist verständlich. Wer aber ehrlich vergleicht, stellt fest, dass Malta für die meisten DACH-Unternehmerprofile schon vor dem NHR-Ende die strukturell bessere Wahl war.”
Dr. Jörg Werner
Gründer, Dr. Werner & Partners
Portugal bleibt ein attraktiver Standort, wenn die Steuerplanung nicht das primäre Motiv ist. Wer Portugal wegen der Lebensqualität, des Klimas und der Kultur wählt und ohnehin bereit ist, reguläre portugiesische Steuern zu zahlen, findet einen hervorragenden Lebensmittelpunkt. Auch für Krypto-Investoren mit langfristigem Anlagehorizont kann Portugal dank der Steuerfreiheit nach 365 Tagen Haltefrist interessant bleiben. Und für qualifizierte Wissenschaftler oder Technologie-Fachkräfte, die sich für den IFICI qualifizieren, bietet der 20-%-Satz weiterhin einen Vorteil.
Malta ist die stabilere Wahl für Unternehmer, die eine planbare Steuerstruktur suchen, die nicht von engen Berufsqualifikationen abhängt. Das Refund-System mit effektiv 5 % Körperschaftsteuer steht allen Branchen offen. Die Residence-Programme mit 15 % auf nach Malta überwiesene Auslandseinkünfte sind nicht auf bestimmte Berufe beschränkt. Und die aktiven DBAs mit Deutschland, Österreich und der Schweiz schaffen Rechtssicherheit beim Wegzug.
Für DACH-Unternehmer mit Beteiligungen in Deutschland oder laufendem Geschäft im EU-Raum bieten beide Standorte EU-Zugang. Aber Malta kombiniert diesen EU-Zugang mit einer deutlich niedrigeren effektiven Steuerbelastung auf Gesellschaftsebene und einem breiteren Zugang zu Sonderprogrammen für natürliche Personen. Wer eine operative Gesellschaft gründen und echte Substanz aufbauen möchte, findet in Malta die bessere Kombination aus Steuervorteil, Behördeneffizienz und DACH-Infrastruktur.
Standortprofil
Steuersystem, Aufenthalt, Praxis-Check und Eckdaten - das vollständige Profil von Portugal als Unternehmensstandort.
Der IFICI trat 2024 als Nachfolger des NHR in Kraft und bietet weiterhin eine 20%ige Pauschalbesteuerung auf qualifizierte Einkünfte in Portugal. Der entscheidende Unterschied zum NHR: Die Zielgruppe ist radikal eingeschränkt. Der IFICI knüpft an Funktion und Art der Einrichtung an, nicht an Branchen: etwa Forschung und Wissenschaft, zertifizierte Startups, von AICEP oder IAPMEI als relevant anerkannte Unternehmen und eine Liste hochqualifizierter Berufe. Unternehmer, Selbständige, Berater und Digital Independents sind in der Regel nicht anspruchsberechtigt. Ausnahmen gibt es etwa für Organmitglieder zertifizierter Startups.
Auch die Rahmenbedingungen haben sich verändert. Die großzügige Freistellung ausländischer Einkünfte, die das NHR so attraktiv machte, ist beim IFICI deutlich eingeschränkter. Wer nicht in eine der definierten Berufsgruppen fällt, unterliegt dem regulären portugiesischen Steuersystem mit Sätzen bis zu 48 %. Für die breite Mehrheit der DACH-Auswanderer ist der IFICI damit kein gleichwertiger Ersatz.
Zum Vergleich: Maltas Residence Programme (für EU-, EWR- und Schweizer Bürger) und das Global Residence Programme (für Drittstaatsangehörige) besteuern ausländische Einkünfte, die nach Malta überwiesen werden, pauschal mit 15 %, bei einer Mindeststeuer von EUR 15.000 pro Jahr. Für ab 2027 beantragte Status steigt die Mindeststeuer auf EUR 35.000. Einkünfte aus Malta selbst werden mit 35 % besteuert. Die Programme sind an keine bestimmte Berufsgruppe gebunden. Wer seinen steuerlichen Wohnsitz nach Malta verlegt und die Voraussetzungen erfüllt, kann sie nutzen, unabhängig davon, ob er Unternehmer, Berater, Investor oder Rentner ist.
Wir beraten regelmäßig Mandanten, die bereits in Portugal leben oder deren NHR-Status ausgelaufen ist und die nun prüfen, ob Malta die bessere langfristige Option ist. Ein Standortwechsel von Portugal nach Malta ist innerhalb der EU vergleichsweise unkompliziert, erfordert aber eine sorgfältige steuerliche Planung.
Zentrale Fragen dabei: Wann endet die unbeschränkte Steuerpflicht in Portugal? Gibt es Exitsteuer-Regelungen, die beim Wegzug greifen? Wie wird der Übergang der Gesellschaftsstruktur gestaltet? Portugal erhebt unter bestimmten Voraussetzungen eine Steuer auf unrealisierte Kapitalgewinne beim Wegzug. Die genauen Auswirkungen hängen vom individuellen Vermögensportfolio und der Aufenthaltsdauer ab.
Der Ablauf eines Wechsels folgt einem klaren Muster: Analyse der steuerlichen Ausgangslage in Portugal, Planung der maltesischen Struktur (Gesellschaftsgründung, Refund-Setup, Aufenthaltstitel), koordinierter Wohnsitzwechsel mit steuerlicher Begleitung in beiden Jurisdiktionen und Etablierung der laufenden Betreuung auf Malta. In der kostenlosen Erstberatung können wir einschätzen, ob ein Wechsel für Ihre Situation wirtschaftlich sinnvoll ist.
Standort vs. Malta
Dubai KSt: 9 % (über AED 375.000) vs. Malta effektiv: 5 %
Zypern KSt: 15 % vs. Malta effektiv: 5 %
Bulgarien KSt: 10 % vs. Malta effektiv: 5 %
Steuersystem, Aufenthalt, Praxis-Check und Eckdaten - das vollständige Profil von Malta als Unternehmensstandort.
Wir analysieren Ihr Geschäftsmodell, Ihre Zielmärkte und Ihre steuerliche Ausgangslage im Herkunftsland. Am Ende steht eine klare Empfehlung.
Gemeinsam entwerfen wir die optimale Gesellschaftsstruktur: Holding, operative Gesellschaft, Refund-Setup. Abgestimmt auf Ihre individuelle Situation.
Wir begleiten den gesamten Gründungsprozess: Gesellschaftsvertrag, Registrierung, Steueranmeldung, Bankkontoeröffnung. Zeitrahmen: 6-8 Wochen.
Organisation des Wohnsitzwechsels: Aufenthaltsgenehmigung, Anmeldung, Sozialversicherung, Wohnungssuche. Alles aus einer Hand.
Buchhaltung, Jahresabschlüsse, Steuererklärungen, Refund-Anträge. Wir bleiben Ihr Ansprechpartner für alle steuerlichen und rechtlichen Fragen.
In der kostenlosen Erstberatung prüfen wir, ob und wie Malta für Sie funktioniert.
Senior New Business Manager

Tax Transformation Leader

Transparenz ist uns wichtig. Hier finden Sie Antworten auf die häufigsten Fragen zu diesem Thema.
Nein. Das NHR-Regime wurde Ende 2024 endgültig geschlossen. Die letzte Übergangsfrist für Anträge, die bereits vor dem Stichtag eingeleitet wurden, lief im März 2025 ab. Wer sich jetzt in Portugal niederlässt, fällt unter das reguläre Steuersystem oder muss sich für den deutlich enger gefassten IFICI qualifizieren.
Der IFICI knüpft an bestimmte Funktionen und Einrichtungen an: etwa Forschungspersonal, Arbeitsplätze und Organmitglieder in zertifizierten Startups, Tätigkeiten in von AICEP oder IAPMEI als relevant anerkannten Unternehmen und eine Positivliste hochqualifizierter Berufe. Nur für diese Berufsliste verlangt er einen Doktorgrad oder einen Hochschulabschluss mit drei Jahren Berufserfahrung. Gesellschafter sind in dieser Eigenschaft ausgeschlossen. Selbständige Unternehmer, Berater und E-Commerce-Betreiber fallen in der Regel nicht darunter, außer etwa als Organmitglied eines zertifizierten Startups. Die Bewilligung erfolgt durch die portugiesischen Behörden nach Einzelfallprüfung.
Das hängt von Ihrer individuellen Situation ab. Wenn Ihr NHR-Status ausgelaufen ist oder Sie sich nicht für den IFICI qualifizieren, kann ein Wechsel nach Malta steuerlich erhebliche Vorteile bringen. Malta bietet mit dem Refund-System 5 % effektive KSt und mit den Residence-Programmen 15 % auf nach Malta überwiesene Auslandseinkünfte, beides ohne Branchenbeschränkung. In der kostenlosen Erstberatung können wir Ihre Situation konkret bewerten.
Beide Standorte bieten mediterranes Klima, gute Infrastruktur und eine internationale Community. Portugal punktet mit einer größeren Landfläche, vielfältiger Natur und einer breiten Gastronomieszene. Malta bietet kürzere Wege, Englisch als Amtssprache und eine kompakte, gut vernetzte Expat-Community. Die Wahl ist hier persönlich, nicht steuerlich. Wer die Steuerstruktur als Hauptfaktor sieht, findet in Malta die besseren Rahmenbedingungen.
Unsere Spezialisierung liegt auf Malta. Wir beraten nicht zum portugiesischen Steuerrecht und gründen keine Gesellschaften in Portugal. Was wir aber tun: Wir ordnen Ihre Situation ein und erklären ehrlich, ob Malta für Ihr Profil die bessere Option ist. Wenn Portugal objektiv besser passt, sagen wir das. Die Erstberatung ist kostenlos und vertraulich.
Nächster Schritt
In der kostenlosen Erstberatung analysieren wir Ihr Geschäftsmodell und zeigen, ob Malta für Ihre Situation die bessere Wahl ist. Ehrlich, vertraulich, ohne Verkaufsdruck.

Roderick Galea
Managing Partner

Nathaniel Borg
Partner



und das Team in Malta

Corporate Services at DW&P Dr. Werner & Partners are provided by DW&P Services Ltd. (C 103208) which is regulated by the MFSA and is licensed under Authorised Person ID: DSER-23577 to carry out the activities of a Class C CSP in terms of the Company Services Providers Act (Cap. 529 of the Laws of Malta).


